Turbocargo
Turbocargo
  • Institucional
  • Serviços
    • Transporte Nacional
    • Transporte Internacional
    • Transporte de Cargas
      Bulk e de Projetos
    • Desembaraço Aduaneiro
    • Armazenagem e Distribuição
    • Consultoria Geral em
      Logística e Comércio Exterior
  • Notícias
  • Cotação
  • Localização
  • Contato
  • Português PT
  • Inglês EN
  • +55 (15) 3411-2924
  • contato@turbocargo.com.br

Notícias

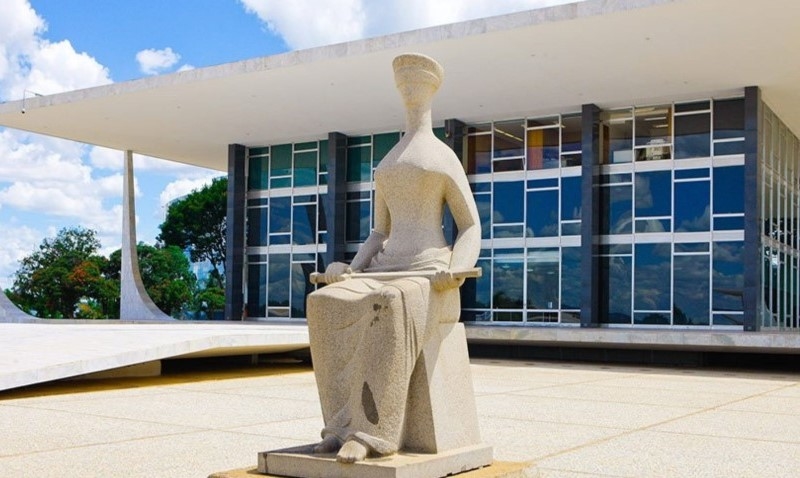
STF decide que créditos presumidos de IPI não compõem base de cálculo do PIS e Cofins

25/01/2024

Consultoria

STF decide que créditos presumidos de IPI não compõem base de cálculo do PIS e Cofins

O Plenário do Supremo Tribunal Federal (STF) deliberou recentemente sobre uma questão tributária crucial, determinando que os créditos presumidos do Imposto sobre Produtos Industrializados (IPI), destinados a incentivar as empresas exportadoras, não entram na base de cálculo do PIS (Programa de Integração Social) e da Cofins (Contribuição para o Financiamento da Seguridade Social).

Os créditos presumidos de IPI representam uma forma de benefício fiscal oferecido pelo Estado para compensar as contribuições devidas sobre matérias-primas e insumos adquiridos internamente. Esse mecanismo visa estimular as exportações, fornecendo um incentivo financeiro às empresas exportadoras.

O ministro Luís Roberto Barroso, relator do caso, destacou que os créditos presumidos são, essencialmente, auxílios financeiros do Estado para desonerar as empresas exportadoras. Por não constituírem receita derivada da venda de bens ou prestação de serviços em geral, esses créditos não se enquadram no conceito de faturamento, o qual é a base de cálculo das contribuições sociais, conforme estabelecido pela Lei 9.718/1998.

O tema foi abordado no Recurso Extraordinário (RE) 593544, com repercussão geral (Tema 504). A União contestava uma decisão do Tribunal Regional Federal da 4ª Região (TRF4), que determinou que os créditos recebidos por uma empresa de equipamentos agrícolas, provenientes da aquisição no mercado interno de matérias-primas, produtos intermediários e materiais de embalagem para a produção de bens destinados à exportação, não configuram renda tributável pelo PIS e Cofins. A decisão do TRF4 foi mantida por unanimidade pelo STF.

A tese de repercussão geral estabelecida foi clara: "Os créditos presumidos de IPI, instituídos pela Lei nº 9.363/1996, não integram a base de cálculo da contribuição para o PIS e da COFINS, sob a sistemática de apuração cumulativa (Lei nº 9.718/1998), pois não se amoldam ao conceito constitucional de faturamento."


Compartilhe:

  • Facebook
  • Twitter
  • Anterior Brasil fortalecendo sua posição como exportador global em 2024
  • Próximo Exportações brasileiras de carne suína alcançam números recordes em 2023

Solicite sua cotação de frete

Faça sua cotação
Gargalos de logística afetam safra recorde brasileira

Comércio

Gargalos de logística afetam safra recorde brasileira

O Brasil colheu 345 milhões de toneladas de grãos na safra 2024/25, mas só tem capacidade de armazenar 63% do total. Os outros 37%...

19/09/2025

Brasil aumenta vendas para Argentina, inclusive de carnes

Comércio

Brasil aumenta vendas para Argentina, inclusive de carnes

Enquanto enfrenta tensões comerciais com os Estados Unidos, o Brasil vem ampliando significativamente sua presença no mercado argentino....

30/07/2025

Escalada entre EUA e Irã derruba mercados e leva petróleo a disparar mais de 3%

Frete

Escalada entre EUA e Irã derruba mercados e leva petróleo a disparar mais de 3%

A semana começou com tensão nos mercados internacionais. Uma nova troca de ataques entre Estados Unidos e Irã ao longo do fim de...

17/07/2026

Turbocargo Turbocargo

Uma empresa com 10 anos de experiência, atuando internacionalmente e nacionalmente em serviços de logística e agenciamento de cargas.

+55 (15) 3411-2924 contato@turbocargo.com.br
  • Institucional
  • Serviços
  • Notícias
  • Cotação
  • Localização
  • Contato
  • Transporte Nacional
  • Transporte Internacional
  • Transporte de Cargas Bulk e de Projetos
  • Desembaraço Aduaneiro
  • Armazenagem e Distribuição
  • Consultoria Geral em Logística e Comércio Exterior

2026 Turbocargo © Todos os direitos reservados